Da Redazione WeekNews – Editor Vittorio Adelfi
Napoli, Sabato 26 Settembre 2026
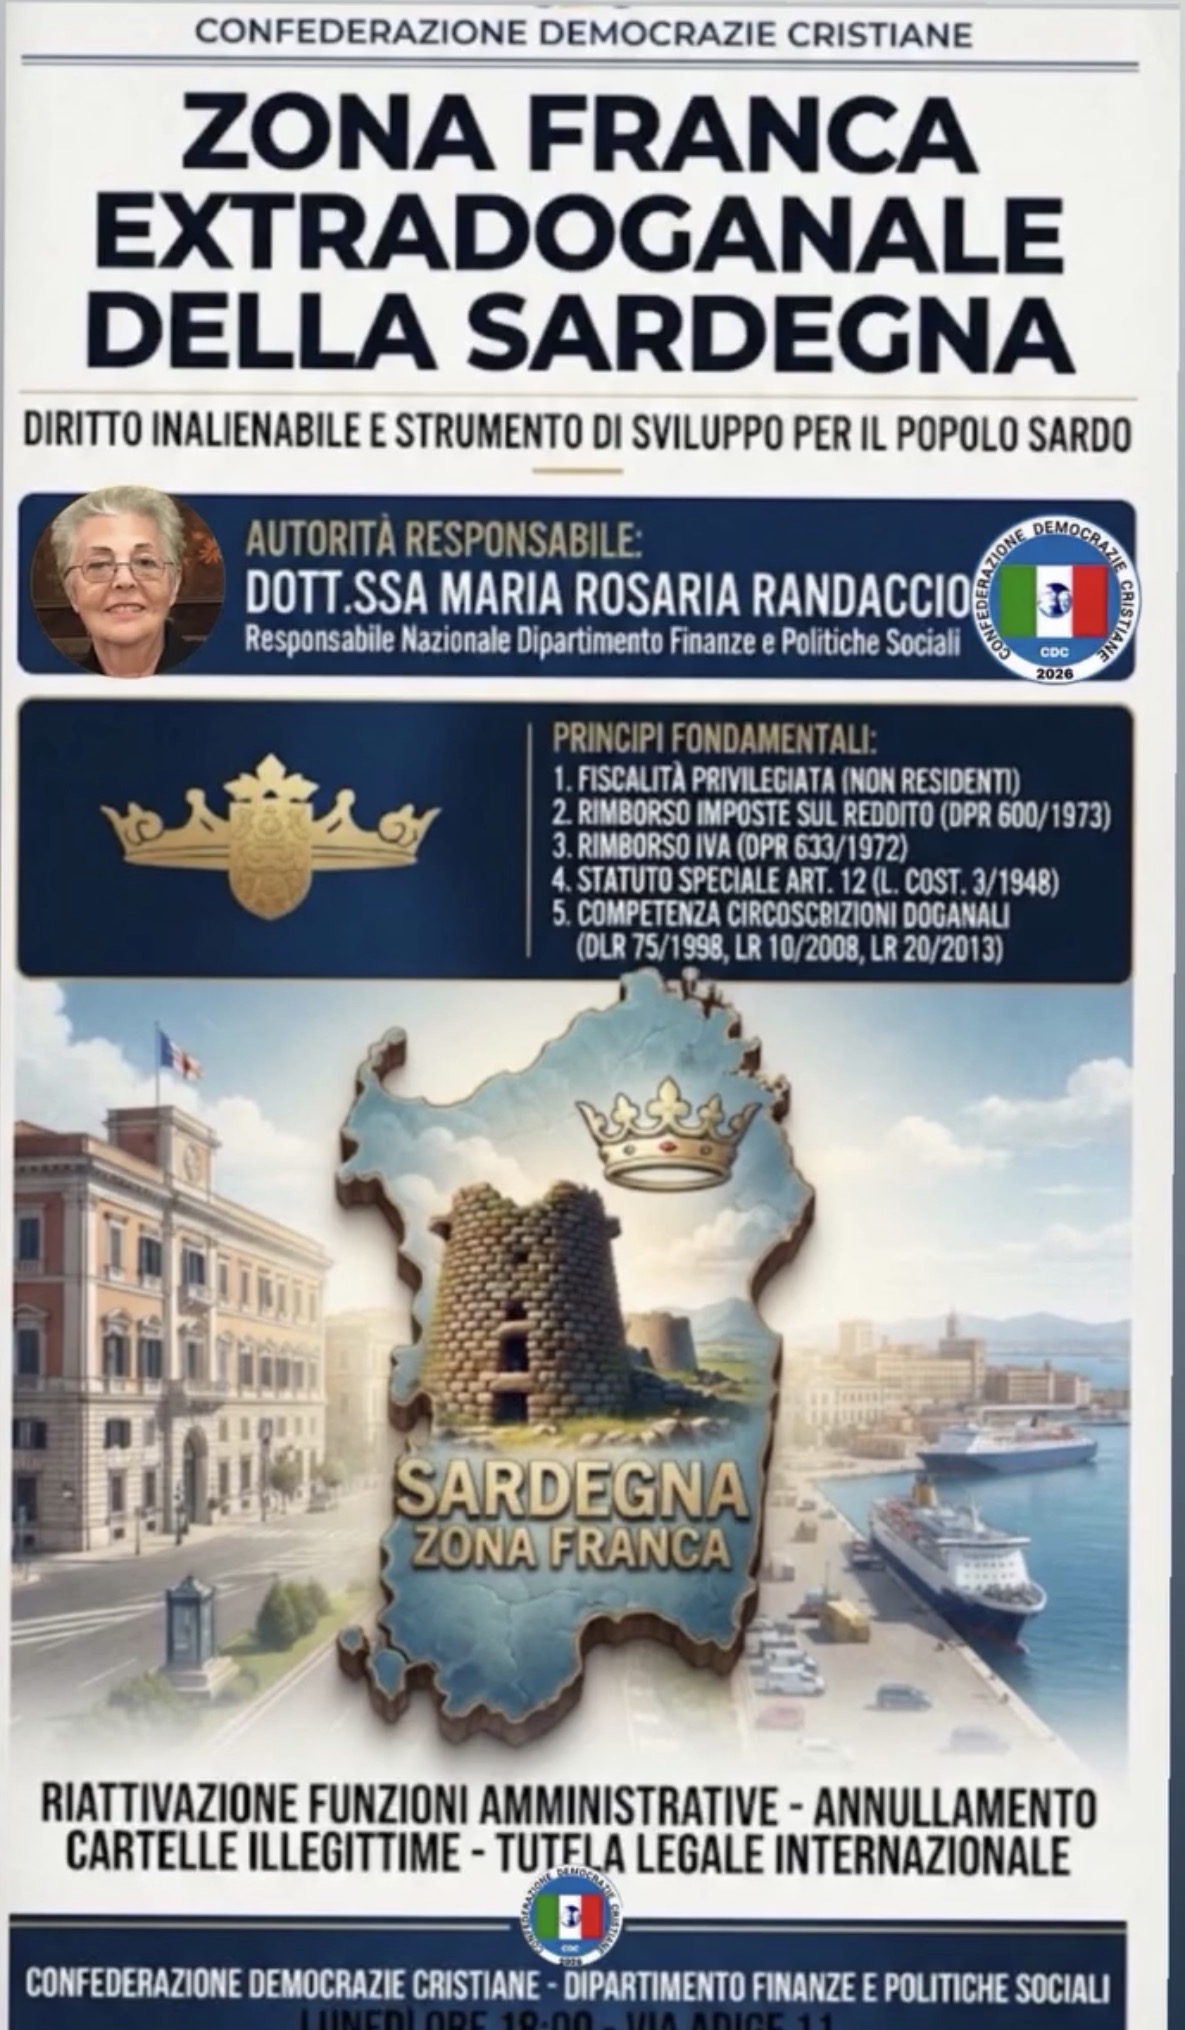
COMUNICATO UFFICIALE – ZONA FRANCA EXTRADOGANALE DELLA SARDEGNA
A cura della Dott.ssa Maria Rosaria Randaccio
Responsabile Nazionale Dipartimento Finanze e Politiche Sociali – Confederazione Democrazie Cristiane
Cari amici della Zona Franca,
Si comunica che lunedì prossimo, in Via Adige 11 alle ore 18:00, riprenderanno le nostre assemblee e sessioni di studio dedicate alla Zona Franca Extradoganale della Sardegna, istituita con il D.Lgs. n. 75/1998 e resa esecutiva attraverso le Leggi Regionali n. 10/2008 e n. 20/2013 (mai abrogate).
Questo incontro rappresenta un momento cruciale non solo per la formazione, ma soprattutto per individuare e avviare nuove forme di rivendicazione pacifica del nostro inalienabile diritto alla fiscalità privilegiata e speciale. Tale regime è riservato ai contribuenti non residenti in Italia o all’estero, ai quali compete:
Il rimborso delle imposte sul reddito ai sensi del regolamento di attuazione dell’art. 26-bis del DPR n. 600/1973 (Esenzione delle imposte sul reddito per i soggetti non residenti).
Il rimborso dell’IVA ai soggetti non residenti, in conformità agli artt. 38-ter e 38-quater del DPR n. 633/1972, il cui regolamento di attuazione è stato emanato con DM del 20 maggio 1982 (pubblicato sulla Gazzetta Ufficiale n. 146 del 29 maggio 1992), intitolato Norme di attuazione per il rimborso dell’IVA a soggetti non residenti.
Il fallimento della politica e la necessità di un’azione amministrativa
Dopo lunghi anni caratterizzati esclusivamente da promesse disattese da parte della classe politica sarda, è necessario rispolverare le competenze tecnico-giuridiche – riprendendo anche la mia esperienza di Intendente di Finanza, seppure in pensione. Gli Intendenti di Finanza rappresentavano gli unici dirigenti dello Stato italiano ai quali era originariamente demandato il potere di risoluzione delle controversie in materia doganale, all’interno delle quali trovano disciplina le questioni relative alle zone franche.
Tali questioni devono ancora essere risolte in via amministrativa dai Capi delle Circoscrizioni Doganali, ai quali l’articolo 10 del D.Lgs. n. 473/1997 ha trasferito le funzioni che competevano agli Intendenti di Finanza, modificando l’articolo 325 del Codice Doganale Italiano (DPR n. 43/1973).
Il D.Lgs. 473/1997 fu emanato in attuazione della Legge n. 662/1996 (articolo 3, comma 133, lettera q), la quale prevedeva l’adeguamento della normativa fiscale italiana a quella comunitaria, imponendo che le sanzioni amministrative tenessero conto dei reali svantaggi economici dei residenti in territori svantaggiati.
La tutela dei diritti e la questione della compensazione dei territori svantaggiati
Questo potere delegato ai Capi delle Circoscrizioni Doganali deve essere urgentemente esercitato, prima di procedere alla formalizzazione di denunce formali presso tutte le Forze dell’Ordine affinché, constatate le gravi violazioni di legge, informino la magistratura penale (sarda, italiana ed europea) in merito alla sussistenza di condotte lesive dei diritti fondamentali del popolo sardo, configurabili come gravi abusi a danno di un territorio economicamente svantaggiato.
I disagi strutturali della Sardegna trovano pieno riconoscimento negli articoli 92 e 93 del Trattato di Roma (ratificato in Italia con la Legge n. 1203/1957), svantaggi che non sono mai stati compensati tramite la fiscalità privilegiata o speciale prevista dalla normativa doganale. Inoltre, lo stesso Trattato di Roma, all’articolo 92 e all’articolo 234 (attuale 307), impegna l’Unione Europea a rispettare tutti i diritti degli Stati membri sorti anteriormente alla nascita della CEE. Tra questi rientra a pieno titolo il diritto del popolo sardo alla fiscalità privilegiata, sancito dall’articolo 12 dello Statuto Speciale della Sardegna (emanato con Legge Costituzionale n. 3/1948 in coerenza con il Codice Doganale del 1940, Legge n. 1424/1940). Codice del 1940 che, giova ricordarlo, continua ad applicarsi ai residenti in Sardegna essendo stato equiparato ai codici doganali comunitari dal DPR n. 18/1971, articolo 124 (mai abrogato).
Le iniziative della Confederazione Democrazie Cristiane
Come Confederazione Democrazie Cristiane denunceremo con fermezza ogni abuso amministrativo, compresi gli atti illegittimi perpetrati da decenni a danno dei cittadini sardi, riservandoci di percorrere tutte le sedi giudiziarie nazionali e internazionali (inclusa la Corte Internazionale di Giustizia dell’Aia) qualora le autorità competenti non dovessero ripristinare la legalità costituzionale e statutaria.
Un’azione prioritaria consisterà nell’inoltrare denuncia e formale messa in mora al Capo della Circoscrizione Doganale, affinché proceda all’annullamento di tutte le cartelle esattoriali illecite e illegittime notificate dall’Agenzia delle Entrate-Riscossione successivamente all’entrata in vigore della Legge Regionale n. 20/2013. Tali enti operano abusivamente in Sardegna alla luce del D.Lgs. n. 300/1999, il quale stabilisce l’impossibilità per lo Stato italiano di esercitare competenze sulla riscossione dei tributi qualora queste siano state trasferite – ai sensi dell’articolo 3, commi 158 e 159, della Legge n. 662/1996 – alle Regioni a Statuto Speciale. L’Agenzia delle Entrate-Riscossione risulta pertanto priva della necessaria competenza territoriale per effettuare accertamenti fiscali nei confronti del popolo sardo.
Vi aspettiamo numerosi per difendere insieme i nostri diritti, la nostra autonomia e il nostro futuro.
Cordiali saluti,
Dott.ssa Maria Rosaria Randaccio
Responsabile Nazionale Dipartimento Finanze e Politiche Sociali
Confederazione Democrazie Cristiane
Il Presidente della Confederazione Democrazia Cristiana
Cav. Vittorio Adelfi
il Segretario Nazionale Dott. Carmelo Antonio Comi