Da Redazione WeekNews- Editor Vittorio Adelfi.
Roma, Lunedi 5 Ottobre 2026
Di Gilberto Di Benedetto
Italia, la grande riallocazione della ricchezza
Non servono scenari apocalittici per capire che l’Italia sta attraversando una trasformazione profonda. Bastano i numeri. Milioni di persone vivono in condizioni di povertà o a rischio di esclusione sociale, mentre agricoltura, commercio e parte della manifattura continuano a perdere imprese. Il Paese resta ricco, ma la ricchezza è distribuita in modo sempre più diseguale: secondo la Banca d’Italia, il 10% più ricco delle famiglie possiede circa il 60,6% della ricchezza netta, mentre la metà meno abbiente ne detiene appena il 7,2%.
Non significa che la proprietà privata stia scomparendo. Significa che conservarla e accrescerla è diventato più difficile per chi dispone soltanto del proprio lavoro, del reddito e dei risparmi. Per molte famiglie la casa rappresenta il principale patrimonio; quando il reddito non basta, ciò che è stato costruito in una vita può diventare una risorsa da vendere. La proprietà, allora, non viene cancellata: può essere progressivamente riallocata, da chi è costretto a cedere a chi dispone della liquidità necessaria per acquistare.
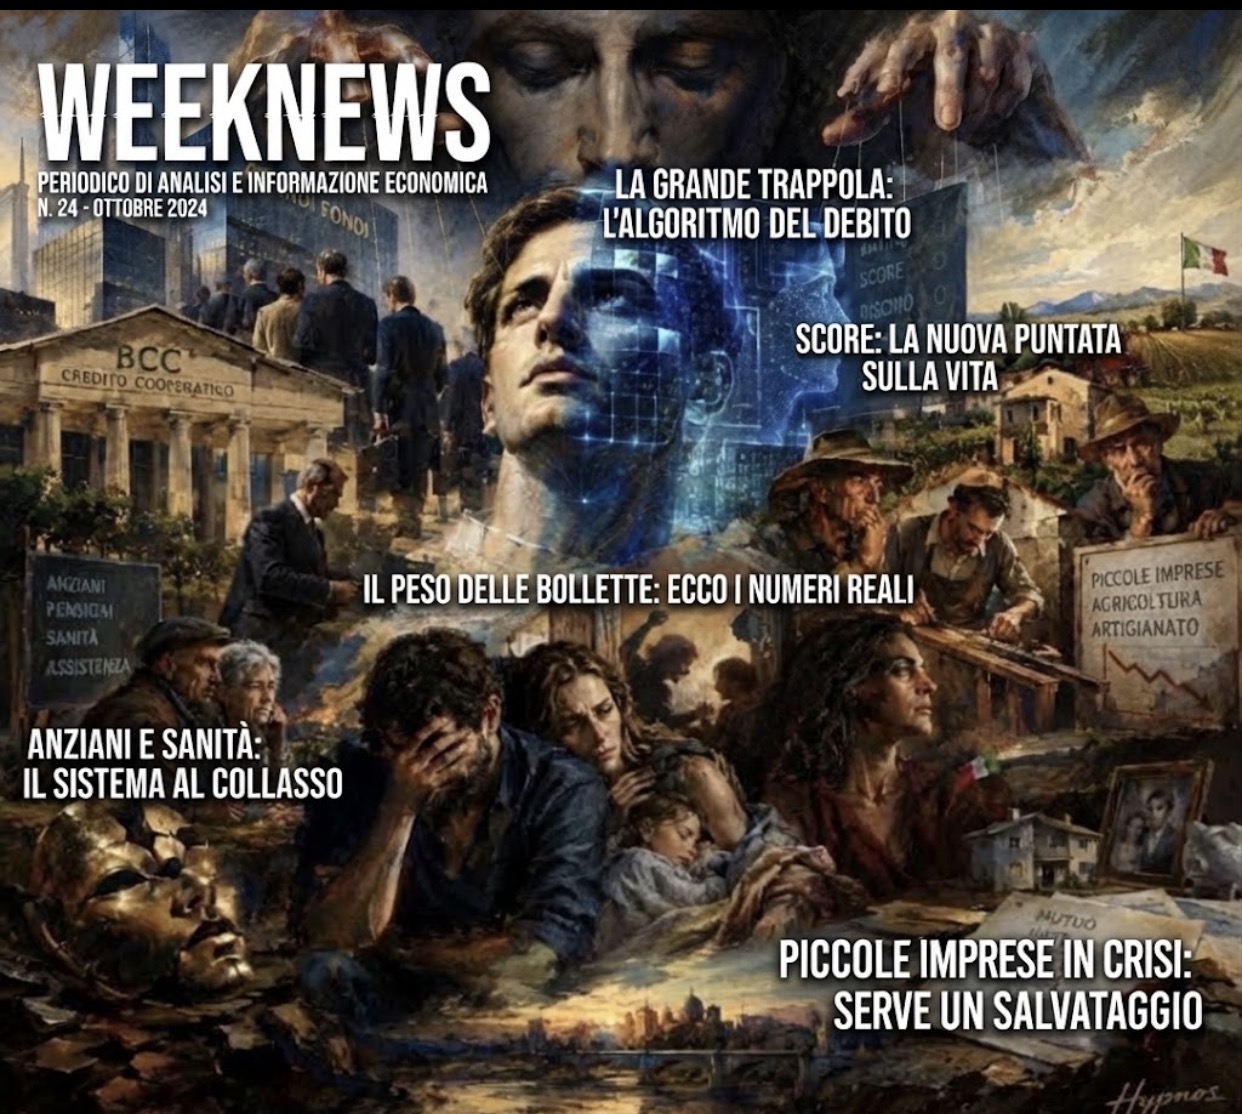
In questo passaggio il credito assume un ruolo decisivo. Le banche di credito cooperativo sono nate con una logica diversa: conoscere il territorio, l’impresa, l’agricoltore, la famiglia. Oggi anche quel mondo è attraversato da concentrazione, razionalizzazione e digitalizzazione. Scoring, rating, modelli predittivi e intelligenza artificiale rendono il credito più veloce ed efficiente, ma introducono una domanda essenziale: quanto spazio rimarrà alla persona quando il rischio sarà deciso da un modello?
Un direttore che conosce un imprenditore può leggere una storia; un algoritmo legge una probabilità. La differenza è enorme. Un’impresa può avere attraversato una difficoltà temporanea e avere davanti un futuro solido, ma un sistema automatico potrebbe vedere soltanto un profilo di rischio. Per una grande organizzazione è efficienza. Per una piccola impresa può diventare esclusione.
È qui che il futuro delle BCC assume un significato che va oltre il settore bancario. Se il credito cooperativo perde progressivamente il suo rapporto personale con il territorio, l’Italia perde qualcosa che non compare nei bilanci: il capitale relazionale, fatto di conoscenza, fiducia e responsabilità.
E gli effetti non finiscono nei bilanci. Quando un’attività chiude, un reddito viene meno o una famiglia è costretta a intaccare il proprio patrimonio, la crisi può entrare nelle relazioni: aumentano stress, conflitti, separazioni e, nelle situazioni più gravi, il rischio di comportamenti autolesivi o violenti. Non sarebbe serio attribuire questi fenomeni a una sola causa, ma sarebbe altrettanto irresponsabile ignorare il rapporto tra difficoltà economiche, salute psicologica e conflittualità familiare. Le donne possono pagare un prezzo particolarmente alto quando alla perdita economica si aggiungono responsabilità di cura, dipendenza o dinamiche di controllo e violenza.
La tecnologia non è il nemico. Il problema nasce quando l’efficienza diventa l’unico criterio. Un algoritmo può valutare una transazione, un rating o la probabilità di insolvenza; non può conoscere interamente la paura di un padre che rischia di perdere l’impresa, la preoccupazione di una madre per i figli, la dignità di un artigiano che ha lavorato quarant’anni.
Il cosiddetto “Grande Fratello” finanziario può controllare un conto, un pagamento, un punteggio. Non può vedere ciò che accade dentro una casa. Ed è proprio lì che le conseguenze delle decisioni economiche possono diventare più profonde.
Non ci sono prove di un disegno coordinato per cancellare la proprietà privata e consegnarla ai grandi fondi. Ci sono però fenomeni concreti: concentrazione della ricchezza, ridimensionamento di parte del piccolo capitale, trasformazione del credito e crescente automazione delle decisioni. Presi insieme, descrivono una trasformazione del capitalismo italiano che merita di essere guardata senza ideologia e senza paura.
La vera domanda non è se dobbiamo fermare l’intelligenza artificiale. È se saremo capaci di governarla senza permettere che l’uomo diventi soltanto un dato.
Perché dietro un rating c’è una persona. Dietro un’impresa c’è una famiglia. Dietro un debito c’è spesso una storia.
E un’economia che dimentica queste tre cose può diventare molto efficiente, ma smette lentamente di essere umana.
Gilberto Di Benedetto Psicologo, esperto nelle sindromi debitorie
Uff. Stampa Redazione WeekNews – Magazine Editor Vittorio Adelfi – info whattsapp +39 3278598580